Wspólny budżet jako narzędzie, nie ograniczenie
Planowanie domowych pieniędzy może ułatwić codzienne życie, ograniczyć nieporozumienia i pomóc realizować wspólne cele. Budżet pary nie musi oznaczać rezygnacji ze wszystkich przyjemności ani szczegółowego zapisywania każdej drobnej kwoty. Jego głównym zadaniem jest pokazanie, ile pieniędzy wpływa do gospodarstwa domowego, na co są przeznaczane i jakie możliwości pozostają po opłaceniu najważniejszych zobowiązań.
Najważniejsza jest współpraca. Budżet powinien być ustalany wspólnie, z uwzględnieniem potrzeb, przyzwyczajeń i planów obu osób. Dzięki temu nie staje się narzędziem kontroli, lecz wspólną mapą finansową.
Zacznijcie od spokojnej rozmowy
Rozmowa o pieniądzach bywa trudna, zwłaszcza gdy partnerzy mają różne doświadczenia wyniesione z domu. Jedna osoba może preferować oszczędność i planowanie, a druga większą swobodę w wydawaniu. Zamiast oceniać te podejścia, warto potraktować je jako punkt wyjścia do ustalenia zasad.
Na początek porozmawiajcie o:
– najważniejszych miesięcznych wydatkach,
– zobowiązaniach i stałych opłatach,
– planach na najbliższe miesiące,
– wydatkach, które są dla każdego z was szczególnie ważne,
– sposobie podejmowania większych decyzji,
– podejściu do oszczędzania i rezerwy finansowej.
Dobrym rozwiązaniem jest wybranie spokojnego momentu, bez pośpiechu i napięcia. Warto unikać rozmów o budżecie tuż po nieplanowanym zakupie lub w czasie kłótni. Pomaga także używanie komunikatów opisujących własne potrzeby, na przykład: „Chciałbym lepiej wiedzieć, ile możemy przeznaczyć na wyjazd”, zamiast: „Za dużo wydajesz”.
Zbierzcie wszystkie informacje w jednym miejscu
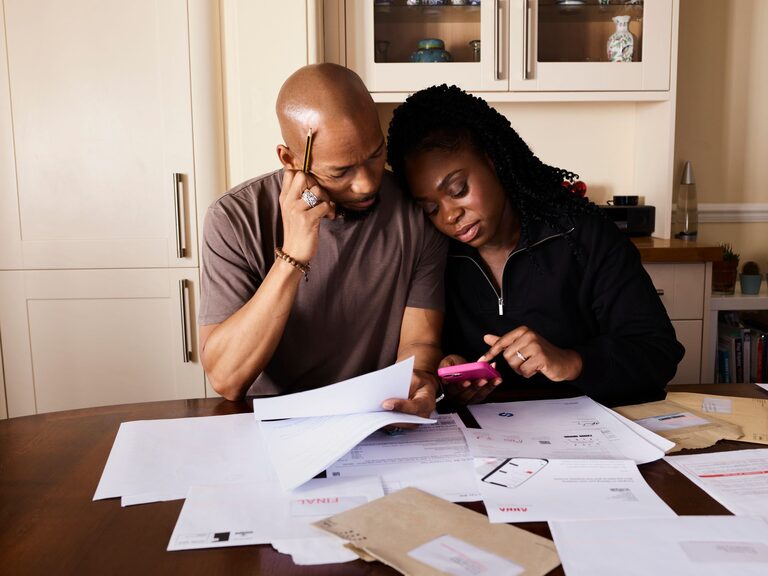
Trudno zaplanować budżet bez pełnego obrazu sytuacji. Wspólnie spiszcie regularne dochody oraz wydatki. Możecie wykorzystać arkusz kalkulacyjny, aplikację, notatnik albo prostą tabelę na komputerze. Najlepsze narzędzie to takie, z którego oboje będziecie korzystać bez większego wysiłku.
Podzielcie wydatki na kilka podstawowych grup:
Wydatki stałe
To opłaty, które zwykle pojawiają się co miesiąc i mają podobną wysokość. Należą do nich między innymi:
– czynsz lub rata za mieszkanie,
– rachunki za media i internet,
– abonamenty,
– bilety lub stałe koszty dojazdu,
– opłaty związane z opieką nad dziećmi lub zwierzętami.
Wydatki zmienne
Ich wysokość może się różnić w zależności od miesiąca. Przykłady to zakupy spożywcze, środki czystości, ubrania, transport, rozrywka czy wizyty w restauracjach.
Wydatki okazjonalne
Nie pojawiają się regularnie, ale warto je uwzględnić z wyprzedzeniem. Mogą obejmować prezenty, wyjazdy, naprawy, ubezpieczenia albo sezonowe opłaty. Dobrym sposobem jest odkładanie co miesiąc niewielkiej kwoty na tego typu potrzeby.
Wybierzcie model wspólnego budżetu
Nie ma jednego rozwiązania odpowiedniego dla każdej pary. W praktyce sprawdzają się trzy popularne modele.
Wspólna pula
Wszystkie dochody trafiają na wspólne konto lub do wspólnego budżetu, z którego opłacane są wydatki gospodarstwa domowego. To proste rozwiązanie, jeśli para ma podobne podejście do pieniędzy i dobrze czuje się przy pełnym połączeniu finansów.
Wspólne koszty i osobne pieniądze
Partnerzy ustalają, które wydatki są wspólne, a pozostałą część dochodów zachowują do własnej dyspozycji. Taki model może zapewnić poczucie niezależności i jednocześnie pozwalać na realizowanie wspólnych planów.
Składki proporcjonalne do dochodów
Każda osoba przeznacza na wspólne wydatki ustaloną część swoich dochodów. To rozwiązanie bywa przydatne, gdy zarobki partnerów wyraźnie się różnią. Ważne, aby zasady były jasne i zaakceptowane przez obie strony.
Niezależnie od wybranego modelu warto regularnie sprawdzać, czy nadal odpowiada on waszej sytuacji.
Ustalcie kategorie i limity
Po zebraniu danych podzielcie dostępne środki na konkretne obszary. Możecie ustalić orientacyjne limity na żywność, transport, przyjemności, zakupy domowe i cele długoterminowe. Nie muszą być idealne od pierwszego miesiąca. Budżet jest planem, który można poprawiać na podstawie rzeczywistych wydatków.
Pomocne może być zastosowanie prostego podziału:
- **Potrzeby** – wydatki niezbędne do codziennego funkcjonowania.
- **Plany** – środki przeznaczone na cele, takie jak wyjazd, wyposażenie mieszkania lub większy zakup.
- **Swobodne wydatki** – pieniądze, które każdy może wykorzystać według własnego uznania.
Ta ostatnia kategoria jest szczególnie ważna. Osobny budżet na drobne przyjemności ogranicza potrzebę uzasadniania każdego zakupu i zmniejsza ryzyko konfliktów.
Planujcie większe cele razem
Wspólny cel jest łatwiejszy do realizacji, gdy jest konkretny. Zamiast ogólnego postanowienia „będziemy więcej odkładać”, ustalcie, na co i w jakim czasie chcecie przeznaczyć środki. Może to być urlop, remont, kurs, wyposażenie mieszkania albo rezerwa na nieprzewidziane wydatki.
Zapiszcie:
– nazwę celu,
– potrzebną kwotę,
– planowany termin,
– miesięczną kwotę odkładaną na ten cel,
– sposób sprawdzania postępów.
Warto podzielić większy cel na mniejsze etapy. Widoczny postęp pomaga utrzymać motywację i pokazuje, że regularne, nawet niewielkie działania mają znaczenie.
Wprowadźcie krótkie spotkania budżetowe
Nie trzeba codziennie analizować finansów. Wystarczy krótkie spotkanie raz w tygodniu lub raz w miesiącu. Podczas rozmowy sprawdźcie, jakie wydatki już się pojawiły, co wydarzy się w najbliższych dniach i czy potrzebne są zmiany w planie.
Możecie korzystać z prostego zestawu pytań:
– Czy wszystkie najważniejsze opłaty są zaplanowane?
– Czy pojawiły się dodatkowe wydatki?
– Czy zbliża się większy zakup lub wydarzenie?
– Czy obecny podział pieniędzy jest wygodny dla obojga?
– Co warto zmienić w kolejnym miesiącu?
Spotkanie powinno być krótkie i rzeczowe. Jego celem nie jest szukanie winnego, lecz wspólne podejmowanie decyzji.
Jak radzić sobie z różnymi nawykami
Różnice w podejściu do pieniędzy są naturalne. Jedna osoba może lubić promocje i planować zakupy, a druga cenić wygodę i spontaniczność. Zamiast próbować całkowicie zmienić partnera, ustalcie zasady dotyczące najważniejszych obszarów.
Możecie na przykład uzgodnić, że:
– większe zakupy omawiacie wcześniej,
– wydatki wspólne zapisujecie w jednym miejscu,
– każde z was ma określoną kwotę na własne potrzeby,
– raz w miesiącu sprawdzacie realizację wspólnych celów,
– zmiany w budżecie omawiacie bez wzajemnych pretensji.
Przejrzystość i szacunek są ważniejsze niż identyczne przyzwyczajenia.
Regularnie aktualizujcie budżet
Sytuacja domowa może się zmieniać. Nowa praca, przeprowadzka, większe rachunki, zmiana liczby domowników lub nowe plany wymagają ponownego spojrzenia na budżet. Dlatego warto traktować go jako elastyczny dokument, a nie niezmienną regułę.
Na koniec każdego miesiąca poświęćcie kilka minut na podsumowanie. Zobaczcie, które kategorie wymagały większych nakładów, gdzie plan był realistyczny, a gdzie potrzebna jest korekta. Dzięki temu budżet z czasem będzie coraz lepiej dopasowany do waszego stylu życia.
Wspólne planowanie pieniędzy nie musi być skomplikowane. Najlepiej zacząć od szczerej rozmowy, prostego zestawienia dochodów i wydatków oraz kilku jasnych zasad. Regularność, elastyczność i wzajemny szacunek pomogą stworzyć system, który wspiera codzienne decyzje i wspólne plany.
O autorze