Na czym polega metoda kopertowa?
Metoda kopertowa to prosty sposób planowania budżetu domowego. Polega na podzieleniu dostępnych pieniędzy na określone kategorie wydatków, takie jak jedzenie, transport, rachunki czy rozrywka. Każda kategoria otrzymuje własną „kopertę” z ustalonym limitem.
Tradycyjnie wykorzystywano do tego fizyczne koperty i gotówkę. Dziś można zastosować również przegródki w portfelu, osobne rachunki, subkonta albo arkusz kalkulacyjny. Najważniejsza nie jest forma, lecz jasne przypisanie pieniędzy do konkretnych celów.
Dzięki temu łatwiej zobaczyć, ile środków pozostało na dany rodzaj wydatków. Metoda pomaga także ograniczyć zakupy pod wpływem chwili, ponieważ każda złotówka ma wcześniej określone przeznaczenie.
Jak przygotować się do podziału pieniędzy?
Zanim utworzysz koperty, przyjrzyj się swoim dochodom i wydatkom. Nie musisz od razu analizować całego roku. Na początek wystarczy jeden typowy miesiąc.
Zapisz:
– miesięczne dochody, które rzeczywiście wpływają na konto,
– stałe rachunki i opłaty,
– regularne wydatki na jedzenie i transport,
– nieregularne koszty, na przykład prezenty lub naprawy,
– kwotę, którą chcesz przeznaczyć na oszczędności,
– wydatki, z których możesz zrezygnować albo je ograniczyć.
Warto sprawdzić historię konta z ostatnich kilku tygodni. Dzięki temu unikniesz opierania planu wyłącznie na pamięci. Często drobne zakupy powtarzają się częściej, niż nam się wydaje, i w skali miesiąca tworzą znaczącą sumę.
Krok pierwszy: ustal najważniejsze kategorie
Kategorie powinny być wystarczająco szczegółowe, aby pomagały w kontroli budżetu, ale nie tak liczne, by korzystanie z nich stało się uciążliwe. Na początek możesz wybrać:
– rachunki i mieszkanie,
– żywność,
– transport,
– zdrowie i higienę,
– ubrania,
– rozrywkę,
– wydatki na dzieci lub zwierzęta,
– oszczędności,
– nieprzewidziane koszty.
Nie każda osoba potrzebuje wszystkich kategorii. Jeśli rzadko korzystasz z samochodu, transport może obejmować paliwo, bilety i okazjonalne naprawy. Z kolei przy częstych podróżach warto rozdzielić codzienne przejazdy od wyjazdów.
Dobrym rozwiązaniem jest rozpoczęcie od kilku głównych kopert, a dopiero później dodawanie kolejnych. System powinien ułatwiać życie, a nie wymagać ciągłego sortowania każdej drobnej płatności.
Krok drugi: przypisz kwoty do kopert
Po wybraniu kategorii podziel dostępne środki. Najpierw uwzględnij wydatki obowiązkowe, czyli takie, których termin i wysokość są w dużej mierze znane. Następnie zaplanuj koszty codzienne, oszczędności oraz wydatki dodatkowe.
Przykładowy podział miesięcznego budżetu może wyglądać tak:
– mieszkanie i rachunki: 2500 zł,
– jedzenie: 1200 zł,
– transport: 400 zł,
– środki higieniczne i domowe: 300 zł,
– rozrywka: 300 zł,
– oszczędności: 500 zł,
– rezerwa na nieprzewidziane koszty: 300 zł.
To tylko przykład, a nie uniwersalny wzór. Wysokość kopert powinna odpowiadać rzeczywistym potrzebom, dochodom i kosztom życia w danym gospodarstwie domowym.
Jeśli suma zaplanowanych kwot jest większa niż dochody, nie oznacza to porażki. To sygnał, że trzeba ponownie przeanalizować kategorie. Możesz ograniczyć mniej pilne wydatki, zmienić ich częstotliwość albo ustalić niższy limit na określony czas.
Krok trzeci: wybierz sposób prowadzenia kopert
Koperty z gotówką
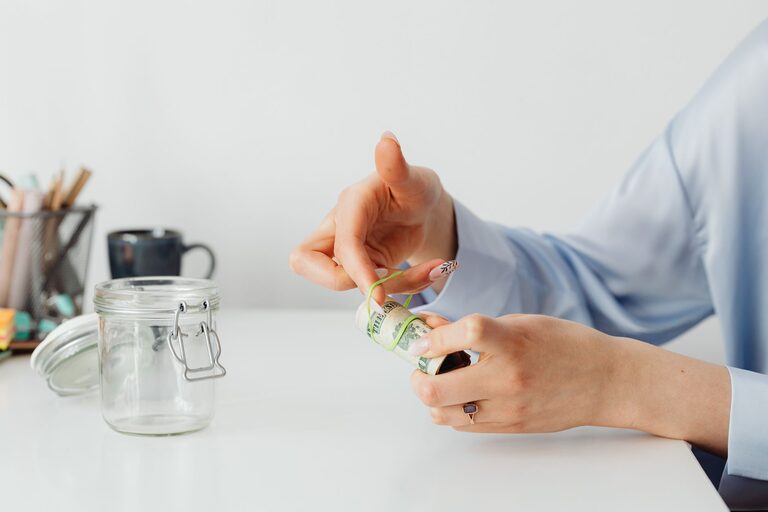
To najbardziej tradycyjna wersja metody. Po otrzymaniu dochodu wypłacasz ustalone kwoty i umieszczasz je w opisanych kopertach.
Takie rozwiązanie sprawdza się szczególnie przy wydatkach codziennych, na przykład na jedzenie lub rozrywkę. Fizycznie widoczna kwota przypomina, ile jeszcze możesz wydać. Należy jednak zadbać o bezpieczne przechowywanie gotówki i zachować ostrożność podczas płatności.
Koperty cyfrowe
Jeśli większość płatności wykonujesz kartą lub telefonem, wygodniejsze mogą być koperty cyfrowe. Możesz wykorzystać:
– osobne subkonta,
– funkcje budżetowe w aplikacji bankowej,
– arkusz kalkulacyjny,
– aplikację do zapisywania wydatków,
– prostą tabelę w telefonie.
W tym wariancie po każdej płatności zmniejszasz kwotę przypisaną do odpowiedniej kategorii. Niektóre banki pozwalają tworzyć cele lub wirtualne skarbonki, ale przed użyciem konkretnego rozwiązania warto sprawdzić jego zasady działania i ewentualne opłaty.
System mieszany
Możesz również połączyć oba sposoby. Rachunki i oszczędności pozostawić na koncie, a gotówkę przeznaczyć na wybrane wydatki codzienne. Taki system często jest łatwiejszy do wdrożenia niż całkowite przejście na jeden model.
Co zrobić, gdy pieniądze w kopercie się skończą?
To jedna z najważniejszych zasad metody: wyczerpanie limitu oznacza przerwę w wydatkach z danej kategorii. Nie trzeba jednak podchodzić do tego sztywno. Jeśli pojawi się pilna potrzeba, możesz przenieść środki z innej koperty, ale warto odnotować taką zmianę.
Przykład: w połowie miesiąca zabrakło pieniędzy na transport, a w kopercie „rozrywka” pozostała niewykorzystana kwota. Możesz przenieść część środków, a następnie zmniejszyć planowane wydatki na rozrywkę.
Nie warto regularnie uzupełniać kopert dodatkowymi pieniędzmi bez sprawdzania przyczyny. Jeśli limit na żywność kończy się co miesiąc zbyt wcześnie, być może został ustalony zbyt nisko albo część zakupów została przypisana do niewłaściwej kategorii.
Jak radzić sobie z wydatkami nieregularnymi?
Niektóre koszty pojawiają się tylko raz na kilka miesięcy, ale można je przewidzieć. Dotyczy to między innymi ubezpieczenia, prezentów, przeglądu samochodu, opłat szkolnych czy sezonowej odzieży.
W takim przypadku podziel przewidywaną kwotę przez liczbę miesięcy do terminu płatności. Jeśli za sześć miesięcy planujesz wydatek w wysokości 600 zł, odkładanie po 100 zł miesięcznie pozwoli rozłożyć obciążenie w czasie.
Możesz utworzyć osobne koperty na:
– święta i prezenty,
– wakacje,
– naprawy i serwis,
– opłaty roczne,
– zdrowie,
– większe zakupy.
Takie planowanie ogranicza ryzyko, że pojedynczy większy wydatek zaburzy cały miesięczny budżet.
Comiesięczny przegląd budżetu
Metoda kopertowa działa najlepiej, gdy raz w miesiącu sprawdzasz jej wyniki. Zarezerwuj na to kilkanaście minut i odpowiedz na kilka pytań:
– Które koperty zostały wykorzystane zgodnie z planem?
– Gdzie zabrakło pieniędzy?
– W których kategoriach pozostały niewykorzystane środki?
– Czy pojawiły się nowe, powtarzalne wydatki?
– Czy limity nadal odpowiadają aktualnej sytuacji?
Niewykorzystane pieniądze możesz przenieść do kolejnego miesiąca, przeznaczyć na cel długoterminowy albo zostawić jako dodatkową rezerwę. Ważne, aby decyzja była świadoma i zgodna z Twoim planem.
Najczęstsze błędy
Początkujący często tworzą zbyt wiele kategorii, przez co system staje się skomplikowany. Innym błędem jest ustalanie limitów na podstawie życzeń zamiast rzeczywistych wydatków.
Warto również unikać całkowitego pomijania drobnych przyjemności. Budżet, który nie uwzględnia żadnego miejsca na odpoczynek czy spontaniczny zakup, może być trudny do utrzymania. Lepiej ustalić rozsądny limit niż całkowicie rezygnować z takich wydatków i szybko porzucić cały system.
Metoda kopertowa nie wymaga perfekcji. Jej celem jest większa przejrzystość i świadome podejmowanie decyzji. Zacznij od kilku kategorii, obserwuj swoje nawyki i stopniowo dopasowuj system do codziennego życia.
O autorze